¿Cómo querés avanzar?
Para empresas Consultoría Estrategia de negocios online. Para tu proyecto Mentoring Acompañamiento 1 a 1 para emprendedores.Hoy video entrevista donde hablamos de cómo mejorar las finanzas para emprendedores y profesionales con Adriana Flesher.
Adriana es coach de innovación y especialista en finanzas personales y emprendimiento viable, speaker y creadora de «Finanzas modo Kids».
Video entrevista sobre finanzas para emprendedores y profesionales
1) ¿Cómo empezaste en el mundo de las finanzas?
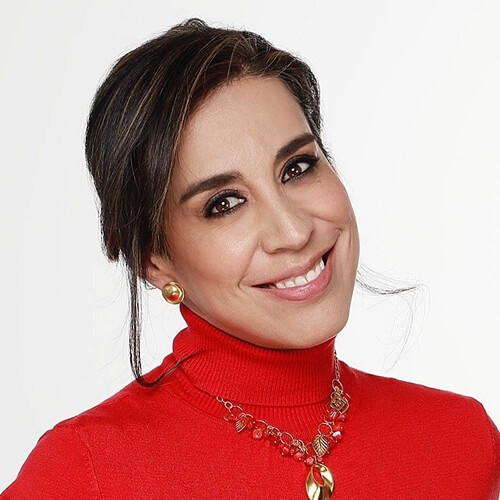
Adriana originalmente es ingeniera en sistemas pero con el paso del tiempo fue sumando especializaciones del área internacional y financiera.
Su paso durante 20 años trabajando para grandes organizaciones financieras terminaron de darle la impronta a su actividad actual de asesora financiera.
Actualmente se define como coach de innovación: “ayuda a las personas a armar el rompecabezas y no sencillamente encontrando una nueva forma de hacer con lo que tienen”.
2) ¿Qué son los protocolos financieros y cuándo o quién debe aplicarlos?
En la video entrevista, Adriana nos cuenta que los protocolos financieros son conceptos que deben ser simples de entender para que las personas, emprendedores o profesionales, realmente los puedan aplicar.
Veamos los 3 protocolos financieros de Adriana:
1) Ingresos – Gastos = Mayor a cero.
El primer paso es saber exactamente cuánto ingresas y cuánto gasta.
Alcanza con que sea un simple Excel donde anotes ingresos y egresos mensuales.
Adriana nos dice de no poner cifras aproximadas, sino el número exacto: Incluir alquileres, gasto de alimentación, servicios, impuestos.
Al hacer la resta de ingresos – gastos siempre ser mayor que cero.
2) Ahorrar con un propósito
Tanto se porque una pandemia nos obliga a cerrar nuestro local comercial o por el simple hecho de querernos tomar un año sabático, debemos ahorrar.
Sabiendo cuánto ganamos por mes, también sabremos cuánto podemos ahorrar.
Ir poco a poco y decidirnos a ahorrar un poco más todos los meses (siempre que se pueda). De hecho de esta manera Adriana consiguió comprar su primera casa.
Una forma de ahorrar es: pagar deudas y gastos lo antes posible.
3) Mantener la calma
Mantener la calma porque al final se trata solo de números.
Si tenemos una deuda grande debemos analizar con calma cómo vamos a responder y en cuánto tiempo dadas nuestras posibilidades.
Pero siempre mantener la calma. Cuantificar todo y llevarlo a números te da otra perspectiva y te permite analizar en tu cabeza más en frió.
Hecho este cálculo es que podemos liberar nuestra mente de ese pensamiento para ocuparnos ahora de cómo lo vamos a lograr ese “número”.
3) ¿Las tarjetas de créditos son útiles para nuestras finanzas personales?
Hablamos durante la video entrevista, no sólo de finanzas para emprendedores y profesionales sino también de finanzas personales y cómo usar (o no) las tarjetas de crédito a tu favor.
Todos los instrumentos financieros están ahí para nuestros servicios y no al contrario, una tarjeta de crédito no debe “esclavizarnos”.
Las tarjetas de crédito se salen de control cuando no respetamos el protocolo financiero nº 1 (ver más arriba).
Debemos mejorar nuestra gestión del gasto y NO suplirla con un instrumento financiero (tarjetas) que no es la mejor solución ya que agradan la deuda y el gasto.
Las tarjetas de crédito te pueden dar un capital de trabajo a corto plazo y otro beneficios es utilizar los sistemas de puntos que te “regalan” para beneficiarte en la compra de productos o a veces con la llamada “acumulación de millas”.
Mejor una cuota alta a pagar y menos plazo (veces) que al revés, ya que cada plazo incluye y aumentan los intereses a pagar. (O sea pagamos más).
4) ¿Cómo puede ayudar el Método 3×3 a las finanzas de los emprendedores?
Veremos dos conceptos para entender el Método 3×3 de Adriana. 1) Personalidad financiera y 2) Misión financiera.
Personalidad financiera:
Nuestras finanzas personales y nuestra forma de ser y administrarnos se reflejan en nuestras finanzas como emprendedores o profesionales.
[bctt tweet=»Nuestro ADN se refleja en nuestras finanzas de negocios. Adriana Flesher – Especialista en #Finanzas y Coach de #innovación.»]
“Licencias” en la gestión de mis finanzas:
Adriana, llama “licencias” a temas importantes como el pago de impuestos. Cuenta el caso de algunas personas que se toman la “licencia” de no pagar sus impuestos y en la entrevista nos cuenta los enormes problemas que esto acarrea.
Estas “licencias” pueden significar perder crédito frente a proveedores de nuestro negocio o que el banco nos impida tomar un crédito porque no contamos con nuestras obligaciones financieras al día.
Otra “licencia” es la política de pago a proveedores y a empleados. Adriana se refiere a esas empresas (grandes o pequeñas) que demoran el pago a sus proveedores hasta el último minuto o a sus propios empleados.
Misión financiera
Adriana propone incluir la misión financiera en los clásicos de “misión, visión, valores” que orientan el rumbo de cualquier empresa grande o pequeña.
Ejemplos de finanzas para emprendedores:
- ¿Quiero un ingreso que me permita subsistir o quiero un ingreso que me permita ser millonario?
- ¿Quiero un negocio que crezca x% en tantos años?
El método 3×3
El método 3×3 de Adriana se enfoca en tres indicadores para que nos concentremos en lo esencial. Deberemos enfocarnos de manera global en los tres factores.
- Ingresos
- Costos
- Rentabilidad
De cada uno de los indicadores, a su vez, deberemos definir el:
- Qué (Ej: voy a mantener el flujo de ventas constante durante el año).
- Cómo (Ej: voy a conseguir clientes que compren mis productos en línea).
- Cuánto (Ej: con reglas de “tres simple” podemos saber cuántos clientes necesitamos en base a cuánto paga cada uno).
De mi parte aporto:
- Los objetivos SMART para fijar metas inteligentes.
- Indicadores en marketing online: métricas y análitica web.
5) ¿Qué opinas de la educación financiera en la escuela y en los niños?
Adriana nos cuenta que desde el hogar el niño ya escucha decir que las matemáticas son tenaces, difíciles. Algo similar y relacionado a los números ocurre con las finanzas.
El estado natural del niño antes una nueva información que va a recibir es aprenderla. Los niños no tienen esos “preconceptos” con respecto a las finanzas.
Desde el hogar debemos evitar mostrar las finanzas como algo “aburrido y pesado”, sino que lo ideal es tratarlo como un juego o dejar que el niño desarrolle su propia iniciativa de acuerdo a sus talentos.
Con Adriana coincidimos en incluir la educación financiera desde el colegio y la escuela para que el niño empiece a tener nociones básicas para ir viendo el tema más a fondo con el paso de los años.
Gran parte de la educación financiera para niños debería ser inculcada desde el hogar con ejemplos de honestidad, inteligencia emocional, etc.
[bctt tweet=»Los #niños deberían aprender finanzas jugando, casi que como aprender a hablar, de forma natural. Adriana Flesher #finanzas modo #kids»]
Todo lo anterior más la experiencia con su propia hija dieron origen a Finanzas modo Kids, un programa creado por Adriana, donde ella enseña a hacer equipo entre padres e hijos para que los niños aprendan de una manera diferentes sobre finanzas.
Libros recomendados de finanzas
De la charla con Adriana surgen algunos libros de finanzas recomendados:
Nudge (Un pequeño empujón): Cass R. Sunstein y Richard H. Thaler, premio Nobel de Economía, observan cómo nuestras percepciones y decisiones dependen del modo en que se organizan ante nosotros las diferentes opciones.
Niño Rico, Niño Listo ha sido escrito para los padres que valoran la educación, que quieren brindar a sus hijos bases financieras sólidas para darles una ventaja temprana en la vida y desean colaborar activamente para lograr que su futuro económico sea muy prometedor.
De Robert T. Kiyosaki,
¿Dónde encontrar a Adriana Flesher?
Más sobre finanzas para emprendedores
Te comparto algunos artículos relacionados en el blog o en el podcast.
Leer transcripción completa ~31 min de lectura
Transcripción automática del episodio, revisada para mejorar la legibilidad.
0:00 eres emprendedor tienes que entender tu emprendimiento te tiene que dar un salario o sea que se hace el rendidor no quiere decir que todo lo que esté en el emprendimiento es me pertenece no tu emprendimiento te tienen que pagar el salario es una de las formas de ahorrar es voy a pagar eso lo antes posible cuando preguntan adriana en cuánto tiempo lo antes posible [Música] hoy hablamos con adriana flecha adrián es coach de innovación y especialista en finanzas personales y emprendimientos viable es speaker y creadora de finanzas modo kids así que con un gran gusto le doy la bienvenida a adriana hola adriana cómo estás bueno buenos días buenos días buenas tardes muchísimas gracias por la invitación muy contenta de estar acá y bueno y compartir este tema que que a
1:04 veces nos da dolores de cabeza finanzas para emprendedores y profesionales y vamos a ver cómo podemos mejorarlas y los varios consejos que nos puede dar a adriana en base a su gran gran experiencia de unos cuantos años en instituciones financieras pero mejor que nadie es adriana para contarnos sus historias y para ver cómo empezó en el mundo de las financia cómo fue tu historia adrián bueno pues yo soy ingeniero de sistemas y tengo un par de especializaciones injerencias negocios internacional y este tema de las finanzas desde muy chiquita siempre me gustaba mucho los números resolver como problemas y bueno tuve la oportunidad de trabajar durante 20 años en una de las multinacionales más importantes del mundo si ustedes digamos que allí estuve todo el tiempo como te comentaba antes estructurando desde desde las finanzas como los emprendedores y personas naturales quiere ingresar a comprar una casa hacer una maestría y en el caso de los
2:07 emprendedores como como digamos crece de abrir una nueva línea de negocio o comprar una nueva bodega a ampliar su capacidad de producción y siempre las finanzas están ahí como estructuras es decir la estructura esté bien desde el principio cuando llegas a necesitar los recursos para dar ese gran paso y pues ahí les salen americanas no tiene gravedad pero bueno ahora eso y no es hoy continuación principalmente lo que hago es ayudar a las personas a armar el rompecabezas sabes innovar es sencillamente rey inmensa encontrar una nueva forma de hacer con lo que tienes entonces a eso es a lo que me dedico ahora exacto bien perfecto bien ya que hay muchas personas que están ahora viendo en vivo y luego lo van a ver en la grabación editada y demás te queríamos no te quiero preguntar en realidad en esta época tanto de protocolos tanto para que lo había grabado estamos en pleno saliendo de la
3:10 cob y del confinamiento y estamos con protocolos de entrada protocolo de todo bueno súper bien porque hay que cuidarse lógicamente pero lo interesante que cuando hablaba con adriana antes de la entrevista me contaba de los protocolos financieros así que preguntarte qué son los protocolos financieros cómo nos aplicamos y quién debería aplicarnos bueno pues aquí en mi mundo y yo digo que los productos correos la pregunta de eso surgió porque un protocolo tiene que ser muy fácil de recordar si ya no puede ser y entonces tienes que hacer esto y sumarle uno dos tres cuatro cinco no si no tiene que ser muy fácil de recordar entre ello planteó que en este tiempo y pegándome a esa de según de protocolos los procesos pérez esto con los financieros que yo propongo cuáles son los estados libres en si esto es para finanzas personales es decir yo como persona como manejo mi billetera o sea esto no digamos que para un emprendimiento pues también te puede servir pero se queda corto si para medir
4:13 datos personales es cómo manejas tú tu billetera es decir tu ingreso cómo lo manejas en tu casa y demás entonces el proyecto con lo que yo tengo es para que siempre nos digamos en mente es que el ingreso que yo tenga el gasto siempre debe ser mayor que ceros a ocúpate de essien que si tú ya con que tú te ocupes de eso créeme que salen ene mil tareas la primera de ellas cuando tú haces conciencia de esto es que tienes que ver cuánto es tu ingreso y en qué estando entonces ese es el primer paso si ves que cuando haces ese ejercicio entonces haces lo que te recomiendo les recomiendo lo primero es hacer está en el cele básica sea una cosa básica si bien el ingreso exacto es decir exacto otra cosa que les quiero decir antes de continuar es que en el mundo de las finanzas aquí no existe yo me gano mucho poco demasiado estas medidas no existe aquí son los reales y por eso es lo único
5:17 entonces la recomendación que les hago y es cuando le preguntaba al cliente cuando tengan las nubes me gana como un millón y pico cuánto es la referencia en el chico y luego empiezas a listar todo lo que gastas todo lo que es decir en él donde vives si es que estás pagando arriendo o estás pagando una hipoteca o lo que sea en comida en servicios en salud en absolutamente todo si y antes cuando ya tienes esa bendita lista azul azul que te estoy diciendo que es bien y haces esa resta y siempre tiene que dar mayor que cero si no te da tranquilo ahorita empiezas a mirar ahí ya tienes visualizado en dónde tienes que empezar bien excelente entonces ingresos superior a gastos y todo tiene que estar
6:20 apuntado en algún tipo de documento al estilo excel y no decir y pico básicamente no redondear para arriba ni para abajo sino saber exactamente cuánto es lo que ingresamos las erogaciones los gastos que hay hasta que estamos es que ese sería el protocolo uno sería si ese es el protocolo 1 viernes básico y ya con eso y créeme que tiene esta ley está para ver si el segundo el segundo protocolo que propongo es que ahorremos o sea todo el mundo despejar esta época del mundo ahorrar en los gobiernos todo todo a todo nivel o sea ésta es una escala hay que ahorrar tenemos que hablar más tenemos que hablar y la gente siempre inicial qué porcentaje de borrar si así entonces yo ahorro y 5 joel 10 todo el 13 posible sí y llegó bueno sí está bien eso es digamos una de las opciones de hacerlo pero lo que yo le propongo lo que propone
7:22 de la adrenalina eso que me suena de ese tema y es que por decir algo dices bueno mis gastos en el mes un mes son de un millón de pesos lo que yo me voy a proponer a tener en ahorros es tener un año de ingresos porque me voy a dar un año sabático no sabemos cuándo no sabemos si de una pandemia me obliga no exacto entonces qué pasa cuando tú dices ah ok si yo me gasto un millón de pesos al mes y quieren en un año sabático pues necesitaría tener cuánto 12 millones de pesos y empieza para mucho a meterle y te lo garantizo porque yo he hecho y lo he experimentado con varios clientes y de ahí te lo digo que empieza a no entonces ahí sí apagamos la luz y se apaga estamos menos vayamos más rápido miramos de verdad qué es lo que me tocó comprar piso el closet y no me cuenta que otra camisa blanca no porque ya tengo 4
8:30 es como es como una comunicación de adrenalina se lo que tú digas esto bien ido para mí no es un porcentaje sí porque hay un por sexo sea o frío sí y hay veces esa gente no entonces tienen que ver mucho con lo que recuerdo es el libro que le dimos que en común que coincidimos que dice a otro era un poquito más mañana el de los el de los nuggets el de risa cierto si lo tengo lo tengo feliz sin que llevo el libro y no hay en la parte de ahorros específicamente me parece genial ese es buenísima que en colombia se llama es un pequeño impulso pues sí dime dime entonces nobel de economía sí y esta idea se apega a un cerebro toca poquito a poquito poco sólo plantéate por este mes voy a ahorrar más no un porcentaje sí y así es que tú vas logrando no conozco el primer cliente y yo me
9:34 incluyo porque así compré mi primera casa después de que entre en esa dinámica y haciéndolo no estamos para eso por ejemplo sabes ahí qué sirve mucho cuando estás en clases la tarea en el paso anterior si te estás pagando mucho por deuda o lo que sea si es una de las formas de ahorrar es voy a pagar eso lo antes posible cuando le pregunta a nadie en cuánto tiempo lo antes posible entonces es como plantearse de una forma distinta del tema harto aburrido bien y ahí estamos con el segundo o el tercer protocolo corro gms coche este es el segundo y es como el legend y el último es mantener la calma mantener pero como si sin trabajo o me quedo estoy súper endeudado me están llamando
10:39 en fin lo primero que les digo acá es luchar esto es un número si a esto de soluciones como cuando en el colegio le ponían a un programa así un problema entonces si juanito tiene tres manzanas y bananas en aplicaciones y sumas y en fin es lo mismo o sea es lo mismo si tú tienes una deuda superleague antes pues toca mirar venga si la puedo atender o no la puedo atender y qué tengo que hacer y cuánto tiempo voy a tardar en esto de acuerdo a mis posibilidades es decir hay una respuesta si hay problemas en la vida que no son así si sencillamente ahí se generan y son una incertidumbre constante yo lo que lo que propongo acá en este protocolo es tranquilo mantén la calma cuantifica y llévalo a números y cuando ya no tengas en tu cabeza pues listo libérate es hoy empieza a ver cómo lo vas a hacer sí pero la vida continúa y
11:44 pues esto esto se trata de aprender yo creo que hay gente nuevamente experta que ha dedicado tiempo y esto pues obviamente que no me entra ninguna ninguna confidencialidad pero hay personas tan expertas en eso que se olvidan de lo obvio si es yo este protocolo de mantener la calma de sencillamente relájate no eres el primero que se equivoca en esto o sea todos nos pasa todos nos da por comprar algo que no podíamos nos hemos enterado nos hemos asociado mal nos han dado de todo entonces nuevamente en la canoa y solo lo chévere esto es que le cambies la perspectiva como ves es el problema financiero y sólo colócalo en un bendito número en un tiempo y listo y para adelante exacto libera tu mente creativa para ocuparse o bien generar el ingreso
12:48 sí porque yo correcto ley de leyes gay de vídeo y el banco ni siquiera los esta llama android es cerca es cierto es cierto nos están dejando algunas preguntas en el chat nos decía marcela que ella particularmente dejó todo lo que son las tarjetas de helado y ahora tiene mucho más control de sus finanzas por decirlo algunas formas y las tarjetas de crédito realmente pueden empeorar las finanzas y no no la sabe manejar bien cómo es eso bueno pues mira yo creo que los instrumentos financieros están ahí para que no tenga para mi servicio y no al contrario tengo que tener en mente cuando yo tengo financiero con una tarjeta de crédito pues debo saber exactamente para qué es que lo quiere si para por ejemplo unas aletas de crédito por lo general se salen de control cuando en el primer paso te acuerdas cuando el ingreso menos
13:50 un gas tienen pero eso que te hace falta lo empiezo a cubrir con tarjeta de crédito ya viene el problema porque como les dije están realmente mis gastos estoy en sufriendo como un instrumento financiero que no que no que no me va a ayudar y me va a meter en problemas sí pero entonces créditos yo las uso tú puedes usar una tarjeta de crédito sin pagar a veces y puedes manejar el link 45 días dependiendo del varón si y dime un capital de trabajo de 45 días es al 0 quien te lo da les compraría todo ese tema de puntos y todo eso yo hice la tarea dije bueno este tema y voy a empezar a acumular puntos y voy a poner este sistema a prueba si es así o sea se reúnen los puntos o red y mes y pues cualquier cosa que el mercado que en gasolina y esas franquicias sólo aplican para todo el
14:52 mundo hoy con más beneficios que otros o diferentes especies comerciales pero visas oídos a todas estas franquicias que son las de tarjeta de crédito que tienen ese mercado por lo tienen ya consolidado siempre tienen el mismo sistema los mismos beneficios tienen los mismos sueños sí entonces he viajado con esos puntos pagado cuotas de manejo son reales esos beneficios lo que pasa es que no nos enteramos de ellos no investigamos y por eso es que los problemas ahora si realmente entrar a plazos no te lo consejo si no pues esto cuando me dicen adrián y voy a ahorrar ahora lo primero que tienes que ahorrar es para no te detengas o sea entonces el crédito sean para puntos y para verte en el sistema está claro para pagarlo en cuotas si
15:58 ahora si realmente estás endeudado yo que te aconsejo no tienes créditos y empiezo a ahorrar y empiezas a querer pagar siempre a una leal capital que te disminuya plazo no cuota porque en tu mente cuando te dijeron mira esta cuota es de 200 mil pesos ya en tu mente ya en tu mente y en tu presupuesto ya tienes que es 200 donde está la adrenalina en empezar a decir no voy a ahorrar 200 si no voy a pagar 300 el plazo entonces cuando dicen no que es mejor que le baje la cuota mejor no no es mejor siempre es mejor mantener la cuota y que te disminuye el plazo entre menos plazo parís menos intereses pagas y más te ahorras está perfecto muy bien eso está muy bien respondido y ahora hablemos de personalidad financiera misión financiera me dio mucha curiosidad cuando leía tu perfil en linkedin del método 3 x 3 entonces quería saber
17:01 cómo este método que creo que es de tu creación como puede dar una mano a los emprendedores y profesionales para mejorar sus finanzas bueno tendría que este método 3 x 3 es porque lo que te digo siempre digo tiene que ser fácil poquito pero que lo puedas tener en tu mente tu tiempo que pasa para el método 3 por 3 pues te voy a hablar de dos cosas que son la personalidad financiera y la misión financiera en la personalidad física es que no hay ninguna empresa por grande pequeña que se maneje sola que se mande sola está detrás de eso una persona si una persona por lo tanto es necesario saber esa persona en el campo financiero quienes sí entre cómo se comporta frente a sus finanzas porque eso que impregna por eso lo que nos decía a marcela de pronto al principio que decía bueno me en las tienen las finanzas personales que no las empresariales seguro qué
18:04 que hay hay mucho de que hablar y conversar porque lo que él yo le imprimo a mi emprendimiento mi adn es decir casi que siempre se replica lo que pasa en mis finanzas personales en el emprendimiento hay personas que que como reconocen que les va mal o no lo aceptan finanzas personales empresa y entonces ahí es donde surgen esas esas cositas que como ya hago visible es el un éxito que tengo está pendiente como no caer en ello entonces personalidad financiera de verdad para en parar así sea para asociarse si yo siempre entiendo sólo hay que tomar sin decir quién soy yo en las finazas sí porque hay un tema en el emprendimiento difícil que no es difícil pero hay que hacerlo con occidente y es cuáles son
19:07 esas licencias de manejo que yo me voy a dar en el emprendimiento aunque con eso que pienso yo del pago de impuestos si a pagar impuestos no los voy a pagar voy a ir en contra del sistema sí como soy yo para pagar a mis proveedores es decir que yo no pues hasta último minuto así como le voy a pagar a mis a mi gente a la que esté trabajando conmigo sí sí están en el último lugar todas esas cosas hay que hacerlas sí y que cuando nos hacen trabajamos también con el todo hay muchas herramientas donde ven determinan sus debilidades y sus fortalezas y mejora y nadie coloca el tema financiero y yo siempre pregunto pero por qué porque claro qué pasa si tú no pagas impuestos por eso porque en principio todo pero en la medida que el negocio empieza a ir también entonces empiezas a sobre esas licencias de
20:11 manejo entonces antes no voy a pagar este impuesto o no voy a pagar aquel y resulta que de ese bache vamos a salir y más adelante tu emprendimiento te va a decir bueno es hora de dar el siguiente paso vas a necesitar conseguir capital de trabajo de inversión más alta y cuando evaluar un banco te va a decir que pensaban pero como tú no pagas impuestos correctamente estas superadas y cuando entra el tema financiero los impuestos pues los manejo depende de mí pero eso sería absurdo sobre todo cuando ya el negocio está funcionando y demás entonces también por ejemplo de esas licencias de manejo ponen en riesgo al futuro por ejemplo las relaciones con un buen proveedor por ejemplo claro de objetar sí o sí qué pasa si tienes un
21:16 buen proveedor con el que tenías un buen crédito un cupo de crédito bueno alguna materia prima pero no me gusta cómo manejar las finanzas no me gusta como pagas y lo pierdes entonces esa es la es la personalidad financiera que hay que hacerla visible en cualquier emprendimiento hay que hacerlo visible y no de queja ni de que ni de recriminado si nos vamos a tirar es tenerlo claro esa personalidad financiera entonces y al financiera en saber yo quién soy y con las finas y la otra parte es misión financiera es diferente se hace la medición ya una vez que tú sabes eso tú sabes que lo siempre entonces y los modelos tradicionales de cómo de cómo estructurar un negocio o lo que sea dice me implante es comisión es decir tú qué es lo que vas a lo incierto cuál es tu
22:19 visión o sea a dónde quieres llegar con esto entonces ahí es uno que en el 2020 o en el 2030 voy a hacer referente voy a ayudar bueno no sé porque no también hay que incluir sí o sí cuál es mi misión financiera es decir vean dónde voy yo financieramente con esto es que yo quiero tener un emprendimiento que me dé un ingreso pues con lo que yo pueda subsistir sí y que ya va con ese bien y realmente quiero mejor dicho al verme millonario si quiero ayudar a otros si entonces eso es muy importante tenerlo en mente de una vez misión financiera cuáles voy a hacer un negocio que sea sostenible y voy a ir creciendo por ejemplo el primer año que arme un valor el segundo año voy a crecer un poco más y el tercer año y ahí evalúo por ejemplo si en finanzas toca
23:25 todo con numeritos o sea en cuánto tiempo esas cosas entonces de ahí surge porque dice nada si había una miseria y todo eso pero imagínate si me entregué como un mes para crear mi misión que es un tema más más así romántico y demás ahora financiero claro tú tranquilo yo te tengo un método que es el método 3 x 3 stay hola a todo el mundo fácil para que puedan hacer entonces que trata el método tres por tres tres indicadores con tres buscados por calificar sólo centralista es eso en que te ayudan que ayuda por ejemplo en tener claro que para que estas trabajo entonces por ejemplo el primer indicador o los tres que yo recomiendo son ingresos los costos y la rentabilidad bien está enfocada en los tres de manera global porque he tenido pues conozco contadores economista me ha dado y adriana pero es
24:31 que la venta de costos es ampliar la cuenta de ingresos es amplia y yo sí pero es que necesitamos es básico una cosita entonces entonces en los inglés cuando ya tienes determinadas solo este es el primer 3 ahora el e3 ese ingresos vamos a determinar el que el cómo y el cuánto pie sino que entonces de cada uno coges que voy a hacer en los ingresos como lo voy a tener y cuándo y listo sentí la mitad financiera resuelta si por ejemplo en los ingresos te doy un ejemplo porque entonces en los ingresos ok ya sé que voy a enfocar en los ingresos en que voy a mantener un flujo de ventas sí porque eso es lo que los ingresos ventas bueno listo entonces en el que queremos a colocar que voy a mantener
25:35 durante un año el flujo de ventas o que ya eso es muy general todavía y puede pasar único como cómo lo vas a hacer ahí es la segunda pregunta cómo lo vas a hacer agua entonces voy a vender voy a conseguir clientes que me compren el producto online cuánto si yo voy a vender 100 millones de pesos no y mi auto vale 100 mil cuántos clientes necesito ese es el típico problema de primaria de cuentas entonces ahí yo ya puedo decir ok entonces necesito 100 clientes necesito entonces que me compren este producto a 100 mil pesos y sumergida para trabajar ahí con eso y eso es eso es cierto es una regla de tres simple más o menos que se suele conocer así y con objetivos de la parte del que cómo y cuánto de uso muchos objetivos a
26:40 smart eso los conocías se pueden aplicar también son bien específicos bueno en general y dejar links con saca y es que aunque en todo en la vida y nos hemos dado cuenta porque por ejemplo en marketing en marketing sí que es cierto que toca estar midiendo todo no todo es tener unos indicadores y asimismo sucede acá entonces es a unos unos indicadores para saber pero si yo necesito hacer tantos clientes y voy en 10 pues me tengo que solucionar más sí correcto si si esto también ayuda mucho el emprendedor porque contratan por ejemplo a los contadores y los contadores son excelentes y el million muy bien en sus cuentas pero cuando el emprendedor le tiene pereza el contador anda detrás del emprendedor oye mira ya tengo listo ya tengo listo el emprendedor así estoy súper ocupado estoy súper ocupada y digo pero claro
27:43 como puedes estar equivocada como puedes estar ocupado le puede sacar una obra analizar cómo va tu negocio y es porque no sabes qué mirar no brilla en ti perfecto bien ese es el método tres por tres entonces de adriana súper simple por lo menos en la teoría hay que ver si después la el emprendedor y el profesional no lo puede aplicar porque a pesar de ser simple te entendemos a procrastinar a no hacer lo que nos dice el contador lo que nos dice adriana no tenemos esta cuestión de dejar las cuestiones de lado entonces me preguntaba no ser un problema que tenemos desde la infancia esto de que no los números de que no tengamos una adecuada instrucción financiera contable en algún punto pero sobre todo la parte de números y finanzas entonces qué opinión te merece todo lo que es educación financiera para niños y también que nos cuentes y que es un poco el método ok y ese es el nombre de kansas finalizados un nuevo hills eso a ver qué es número así pues la primera prenda que me hacen
28:46 yo sí creo que pues no es tanto que desde el principio desde el principio no se nos caiga ma del tema de números y eso no es que a medida que es por ejemplo tú puedes ser muy bueno para los números en el colegio porque todo niño afronta las cosas como bien cosa es que ningún niño ningún niño tiene un mapa como de referencia hasta que no atraviesa la experiencia si el niño ay toca y si como dice él el mend y todo ejemplo de todos pero que es tan contundente que todos entendemos si es que el niño va y toca el fuego porque comer nada cambia en su cabeza algo de referencia pues es encima de baile experimenta ya entonces lo mismo pasa con te estamos aprendiendo un niño en el colegio afronta las clases ahora me toca matemáticas y él va afrontando qué es lo que pasa en este tema si en su casa
29:53 y alguien que les viene dando las matemáticas o tenaces ay qué pereza eso ya el niño empieza a esto por eso hay que ser muy cuidadoso cuando tenemos hijos en casa niños pues hay que compensar eso por a llanes se cree en todo lo que sea pero yo sí esa es una de las primeras cosas no le damos él no le daremos el mapa mental a los niños desde tan chiquitos si sabe que más alimente con sus cosas y ya ellos mismos van encontrando sus talentos ahora bien es de pronto el niño no le gusta porque definitivamente no le gusta esta vida en el pasado porque es que ni todos son los matemáticos ni todos somos artistas ni todos somos pues los electores abogados entonces pues nada hace parte del proceso si lo que único que puede muy poner nosotros es no interferir y rayarle el mapa mental al niño con mis personales lo que siempre notado que no hay
30:57 demasiada educación financiera en las escuelas de todos que hablamos español en general a diferencia de lo que noto en países anglosajones eeuu sobre todo donde saben perfectamente que tienes más gente muy joven me habla de dejar el dinero un 10% en un fondo de inversión para la jubilación y demás bueno este tipo de educación sería interesante incluirlo lo ves como positivo el niño es demasiado pequeño todavía para él no yo sí creo de acuerdo contigo que que es el tema de la educación financiera ya increíble que en todas en todas las escuelas o en todos los colegios no fuera una clase se fueron al clase formal sino lógico también lo que quiero decir es que ese tipo de cosas no es responsabilidad de los colegios es responsabilidad de los padres si son los padres los que potencian los talentos y los que dan las herramientas a sus hijos
32:01 si son los que enseñan a vestir a la inteligencia emocional y cuando deteriora de una pataleta es ahí donde el alma te respira en fin si entonces la ciencia financiera no es la excepción y yo sí creo que es una responsabilidad de primero en casa sí y que sé que en el colegio ahora que obviamente sería espectacular y ojalá ya se hallaba sí porque se hallaba los colegios tendrán que implementar eso y hay muchos gobiernos ya ocupados en eso mientras que eso llega no nos excusa a nosotros como para dejar de hacer conciencia y empezar a enseñarles al unirse si de eso se tratan financiando x si es la vida mal es el proyecto digamos que nació porque un nivel un día mi hija me hizo tremenda pataleta en un supermercado no te imaginas la crisis de comprar una bendita muñeca y pues me hizo el show y
33:07 es el momento acá mi querida princesa necesita entender que no todo se consigue así rápido que el dinero el dinero no hago así como aladino izaje y que hay un presupuesto que vinimos a comprar el mercado y no los juguetes entonces gran y sobre todo es en finanzas de cómo hacer equipo para hijo y aprender de manera distinta finanzas es decir que el niño no se dé cuenta que está aprendiendo scripting eso es lo que interesante habló en el final son nudos y c's si había visto algunas cosas similares no por ejemplo kiyosaki creo que tiene un juego de inversiones financieras para niños interesante interesante si ellos saben tiene el libro padre rico padre pobre para niños y todo en la medida que se puede y es una historia súper interesante y justo
34:12 eso es lo que hay veces una daño cuando tienes un perverso al que te quiero decir es que un bebé no le dice es bueno entonces te voy a enseñar a hablar no es sencillamente arrancas a hablarle a hablarle hablarle hablarle y al niño de reprender sabe hablar y entonces yo creo que este tipo de inteligencia financiera ya no tanto el concepto sin nombre que es costo que es presupuesto que renta villano sino la inteligencia financiera es eso que te da la capacidad de tomar decisiones con respecto a entonces es aprender de esa manera de esa manera de inversión para que en mi opinión en mi opinión mex excelente bueno me encanta me encanta compartimos mucho esto de educación financiera para niños me hubiera gustado saber un poco más ya no soy niño pero cerca pero me hubiera gustado mucho más claro y sobre todo inversiones entender un poco cómo funciona la bolsa todo lo
35:15 que hoy en día volviendo más cotidiano más del día a día sobre todo los que somos de países de latinoamérica donde no podemos confiar en la moneda del país generalmente pero bueno no quiero ponerme muy crítico pero algunas de las económicas vamos a ir pasando las preguntas nos dejaron muchísimas a lo largo de la charla ya invito a que quien quiera preguntar alguna cosa adriana que aproveche ahora que estamos en vivo nos decía en algún momento marcela que se ve que le gustó mucho el tema que se le mezclaba mucho se le mezcla mucho el tema de finanzas personales y de negocio eso ya había hablado algo pero no sé algún consejo como tener dos cuentas separadas de banco aquí en brasilia aconseja mucho eso tener dos cuentas que podrías dar en general mira lo primero es que tú eres emprendedor tienes que entender que tu emprendimiento te tiene que dar un
36:18 salario o sea que se hace emprendedor no quiere decir que todo lo que te el emprendimiento es me pertenece no tu emprendimiento te tiene que pagar el salario sí y eso es como el primer punto de partida en la medida que tú tengas un salario ya de ahí separas entonces con este salario a dos mil finanzas personales y todos los hermanos es para el emprendimiento sí y total hay que sí o sí hay que ser para arco y hay que abrir una cuenta para el emprendimiento y direccionar todo ahí sí para que el examen que tú puedas tener un control usar el sistema reactivo hay que usar el sistema que te entregue el extracto que te muestren cuánto se consignará que ahora todas las cositas y yo aprovecharlas entonces tienes esa cuenta para tu emprendimiento te queda mucho más fácil manejar y yo creo que es la clave y todo el mundo coincide en eso ahora nos queda difícil y hay que hacerlo y hay que hacerlo y lo
37:22 que no tener un salario para que tú tú sigas manejando tus finanzas personales con ese salario una adriana creo que estamos con las preguntas se nos fue la hora así que estamos súper súper bien me preguntaban otras personas donde se pueden encontrar tus redes tu sitio web con donde pueden saber de tu trabajo pues no me pueden encontrar en linkedin como adriana fleischer flexiones con ese así como lo tienes en instagram igual en facebook también me pueden encontrar pero sobre todo en instagram me pueden instalar 9 linkedin también tengo importante en este momento estamos trabajando para poner todo a punto porque pues a mí también trabajaba mucho presencial y como que esa parte no alguien tenía por ahí entonces bueno estamos trabajando para tener el contenido ahí y que les sirva a todos en www.google.com de la visita y toda la información aunque hay un saludo muy grande nos vemos en la próxima mente gracias saludos a todos ya ti
38:25 sebastián [Música]